
티스토리 뷰
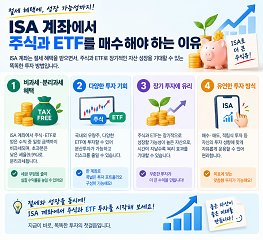
주식이나 ETF(상장지수펀드) 투자를 처음 시작하시는 50대 초보 투자자분들 중 상당수가 평소에 쓰시던 일반 증권 계좌에서 종목을 덥석 매수하시곤 합니다. 하지만 동일한 종목을 매수하더라도 어떤 계좌에 담아 운용하느냐에 따라 매년 손에 쥐는 최종 수익금은 수백만 원 이상 차이가 날 수 있습니다. 은퇴 후 노후 자금을 안정적으로 모아가야 하는 시기일수록 세금으로 새어나가는 돈을 막는 것이 최선의 투자 전략입니다. 오늘 왜 일반 계좌 대신 ISA(개인종합자산관리계좌)를 활용해야 하는지 핵심 이유와 실전 종목 구성법을 깔끔하게 정리해 드립니다.
📑 목차
1. 배당소득세 15.4%를 차단하는 비과세 혜택
주식과 ETF 투자에서 얻는 수익은 크게 두 가지입니다. 주가가 올라서 생기는 '시세 차익'과 보유하는 동안 정기적으로 지급되는 '배당금(분배금)'입니다.
일반 증권 계좌에서는 배당금이나 이자가 들어올 때마다 국세청에서 무조건 15.4%(지방소득세 포함)를 원천징수로 먼저 떼어갑니다. 예를 들어 연간 배당금으로 500만 원을 받았다면 약 77만 원을 세금으로 내고 423만 원만 통장에 입금됩니다.
💡 ISA 비과세 포인트: ISA 계좌 내에서 매수한 배당주나 배당 ETF에서 나오는 배당금은 일반형 기준 200만 원, 서민형 기준 400만 원까지 세금이 0원입니다. 비과세 한도를 초과하더라도 기존 15.4%가 아닌 9.9% 저율 분리과세가 적용되므로 복리 효과를 극대화할 수 있습니다.
2. 국내 상장 해외 ETF 매매 차익 세금 폭탄 방어
최근 50대 투자자분들에게 가장 인기 있는 상품은 바로 'TIGER 미국S&P500'이나 'ACE 미국배당다우존스' 같은 국내 상장 해외 ETF입니다. 미국 시장에 직접 환전하여 투자하지 않고도 원화로 간편하게 미국 우량주에 투자할 수 있기 때문입니다.
하지만 이 상품을 일반 계좌에서 거래하면 치명적인 단점이 있습니다. 주식을 팔아서 얻은 매매 차익에 대해 15.4%의 배당소득세가 부과된다는 점입니다.
- 일반 계좌 거래 시: 해외 지수 ETF를 팔아서 1,000만 원의 수익을 냈다면, 15.4%인 154만 원이 세금으로 나갑니다. 게다가 이 수익은 금융소득으로 잡혀 연간 2,000만 원 초과 시 종합소득세 합산 및 건강보험료 인상 대상이 됩니다.
- ISA 계좌 거래 시: 비과세 한도(200만~400만 원)까지 세금이 전액 면제되며, 초과분은 9.9% 분리과세되므로 건강보험료나 종합소득세에 전혀 영향을 주지 않습니다.
3. 손실과 이익을 합쳐 세금을 줄여주는 '손익통산'
투자를 하다 보면 모든 종목에서 수익을 낼 수는 없습니다. ISA 계좌는 가입 기간 동안 일어난 모든 금융 상품의 이익과 손실을 하나로 합쳐서 최종 순이익에 대해서만 세금을 부과(손익통산)합니다.
| 구분 | 일반 증권 계좌 | ISA 계좌 (서민형 기준) |
|---|---|---|
| A 종목 수익 | + 600만 원 | + 600만 원 |
| B 종목 손실 | - 200만 원 | - 200만 원 |
| 과세 대상 금액 | 600만 원 전액 과세 (손실 인정 안 됨) |
400만 원 순이익 (손익통산 적용) |
| 최종 세금 | 92.4만 원 (15.4%) | 0원 (400만 원 비과세) |
위 표에서 보듯 일반 계좌에서는 손실을 본 200만 원을 차감해주지 않고 이익이 난 600만 원에 대해 세금을 떼어가지만, ISA 계좌는 순이익 400만 원을 기준으로 계산하여 90만 원이 넘는 세금을 완벽히 절약할 수 있습니다.
4. ISA 계좌에서 반드시 담아야 할 추천 종목 TOP 3
ISA 계좌의 절세 특성을 200% 활용하기 위한 50대 투자자 맞춤 포트폴리오 조합 3가지를 추천합니다.
- 국내 상장 미국 지수 추종 ETF: 미국 S&P500이나 나스닥 100 지수를 추종하는 ETF는 자산의 장기 성장에 필수적입니다. 매매차익 비과세 및 과세이연 혜택을 최대로 누릴 수 있습니다.
- 미국 배당 다우존스 및 월배당 ETF: 매달 꼬박꼬박 배당금이 들어오는 월배당 ETF는 은퇴 후 현금 흐름 창출에 최적입니다. 세금 차압 없이 원금 그대로 재투자하는 '복리 스노우볼'을 만들 수 있습니다.
- 국내 고배당주 (금융, 통신, 리츠): 시가배당률이 5%~8%에 달하는 고배당주를 담으면 배당소득세(15.4%)를 내지 않고 고스란히 노후 생활비로 활용할 수 있습니다.
5. 자주 묻는 질문 (Q&A)
Q1. 지금 당장 투자할 돈이 없어도 계좌를 만들어야 하나요?
네, 무조건 미리 개설해 두시는 것이 유리합니다. ISA 계좌는 연간 납입 한도(2,000만 원)가 최대 1억 원까지 이월됩니다. 올해 개설만 해두고 돈을 넣지 않더라도 내년에는 4,000만 원까지 한도가 늘어나므로 하루라도 빨리 개설하는 것이 좋습니다.
Q2. 의무 가입 기간 3년 동안 돈이 묶여서 불편하지 않나요?
원금에 한해서는 중도 인출하더라도 아무런 불이익이나 세금 추징이 없습니다. 수익금을 제외한 본인이 납입한 원금은 언제든지 자유롭게 출금할 수 있으므로 부담 없이 시작하셔도 됩니다.
💡 맺음말: 절세 계좌 활용은 선택이 아닌 필수입니다.
똑같은 종목을 사더라도 계좌 선택 하나만으로 수백만 원의 세금을 아낄 수 있습니다. 특히 은퇴 후 건강보험료와 세금 지출에 민감한 50대라면 증권사의 '중개형 ISA 계좌'를 오늘 바로 개설해 스마트한 노후 자산을 만들어가시길 바랍니다!